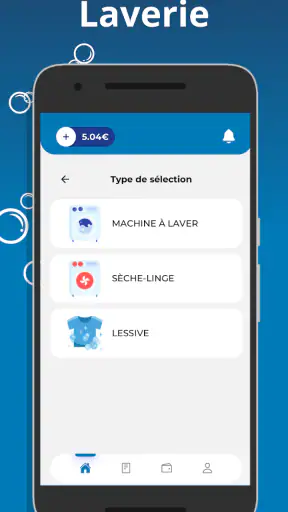
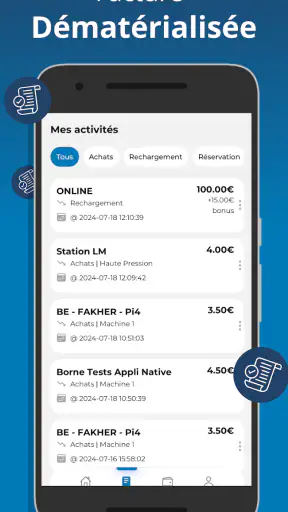
Quand je veux payer sur un automate sans sortir toute ma carte bancaire, je cherche surtout une solution simple, rapide et adaptée à ce type de parcours. C’est dans ce contexte que j’ai essayé Simply Pay, une application financière développée par LM CONTROL. Son principe est très ciblé : utiliser un portefeuille privatif pour régler un achat sur un automate. Elle ne cherche donc pas à remplacer toutes les fonctions d’une banque mobile ; elle répond plutôt à une situation précise, celle où le paiement doit se faire directement devant une machine.
Cette spécialisation est à la fois son intérêt principal et la première question à se poser avant de l’installer. Si vous utilisez régulièrement des automates compatibles avec ce mode de paiement, l’application peut devenir un outil pratique dans votre routine. Si vous cherchez une solution complète pour gérer un compte, suivre un budget ou payer partout, il vaut mieux comparer avec une application bancaire classique ou un portefeuille numérique plus généraliste.
Ce qu’il faut vraiment évaluer avant de choisir
Dans mon expérience, le premier critère n’est pas le nombre de fonctions affichées, mais la correspondance entre l’application et votre besoin réel. Simply Pay est une application de finance gratuite, classée PEGI 3, avec une note moyenne de 4,5 issue d’environ 318 évaluations. Elle a été publiée le 9 juin 2021 et compte plus de 10 000 installations. Ces éléments montrent qu’elle a trouvé un public, mais ils ne remplacent pas une vérification très concrète : l’automate que vous utilisez doit accepter ce parcours de paiement.
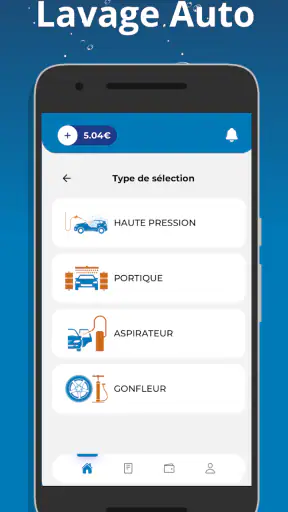
Le deuxième critère concerne la compréhension du portefeuille privatif. Le terme peut sembler moins familier qu’un compte bancaire ou qu’un portefeuille numérique traditionnel. Avant de vous en servir dans une situation urgente, je vous conseille donc de prendre quelques minutes pour découvrir l’écran d’accueil, repérer la manière dont le portefeuille est alimenté et comprendre les étapes qui précèdent la validation d’un paiement. Cette préparation évite de se retrouver devant un automate avec une application que l’on n’a jamais réellement testée.
Le troisième point est la rapidité du parcours. Un automate n’offre pas toujours le même confort qu’une boutique avec un vendeur disponible pour répondre aux questions. On veut sélectionner son produit, payer et repartir sans hésiter. Une application spécialisée peut être plus lisible qu’un outil rempli de fonctions secondaires, mais elle exige aussi que l’utilisateur connaisse son fonctionnement. Je juge donc Simply Pay davantage sur la clarté de ses actions essentielles que sur la richesse de son interface.
Enfin, il faut distinguer deux usages. Le premier est occasionnel : vous rencontrez un automate compatible et vous souhaitez payer avec un portefeuille dédié. Le second est régulier : vous utilisez souvent le même type de machine et vous voulez éviter de manipuler votre carte à chaque passage. C’est dans ce deuxième cas que l’intérêt de l’application me paraît le plus évident, car l’habitude réduit progressivement la friction.
Un outil spécialisé plutôt qu’une banque miniature
Je préfère être clair sur ce point : Simply Pay ne doit pas être abordée comme une application bancaire complète. Sa promesse est centrée sur le paiement auprès d’un automate grâce à un portefeuille privatif. Cette orientation peut être rassurante pour quelqu’un qui ne veut pas naviguer dans des menus liés à l’épargne, aux virements ou au suivi détaillé de ses dépenses.
En revanche, cette spécialisation limite naturellement son intérêt en dehors de ce contexte. Pour régler un achat dans un commerce classique, envoyer de l’argent à un proche ou organiser un budget mensuel, une application bancaire ou un portefeuille numérique plus polyvalent sera probablement mieux adapté. Le bon choix dépend donc moins de la note affichée que de la fréquence à laquelle vous rencontrez le besoin précis couvert par Simply Pay.
Le rôle du portefeuille dans l’usage quotidien
Le portefeuille privatif change légèrement la manière de penser le paiement. Au lieu de considérer l’application comme une simple carte dématérialisée, je la vois comme un intermédiaire dédié entre l’utilisateur et l’automate. Cette distinction a une conséquence pratique : il faut anticiper le solde disponible et ne pas attendre le moment exact de l’achat pour découvrir que le portefeuille n’est pas prêt.
Mon conseil est de préparer l’application avant une période où vous savez que vous allez utiliser un automate. Par exemple, si vous achetez souvent une boisson ou un encas pendant vos déplacements, ouvrez Simply Pay à l’avance, vérifiez que le portefeuille est utilisable et familiarisez-vous avec les boutons de confirmation. Ce petit rituel est plus utile qu’une exploration complète de toutes les pages, car il se concentre sur le parcours qui vous servira vraiment.
Un autre détail important est de ne pas confondre simplicité et absence de contrôle. Même pour un petit achat, je recommande de vérifier le montant affiché avant de confirmer. Devant une machine, on peut agir machinalement, surtout lorsqu’il y a une file derrière soi. Une application de paiement doit vous aider à aller vite, mais la dernière vérification reste une bonne habitude.
Pourquoi Simply Pay peut gagner face aux solutions habituelles
Son avantage le plus net est son positionnement précis. Une carte bancaire physique peut parfaitement convenir dans de nombreux cas, mais elle oblige à la sortir, à la présenter ou à l’insérer selon l’automate. Simply Pay propose une autre logique : conserver le paiement dans une application conçue autour d’un portefeuille privatif. Pour les personnes qui préfèrent limiter la manipulation de leur carte, ce changement peut rendre l’opération plus confortable.
J’apprécie également le fait que l’application ne semble pas chercher à rivaliser avec tous les outils financiers à la fois. Dans une application généraliste, une fonction de paiement peut être noyée parmi les comptes, les notifications, les offres et les réglages. Ici, le besoin est plus étroit. Cette concentration peut faciliter l’apprentissage, surtout pour un utilisateur qui veut seulement payer sur un automate et non gérer toute sa vie financière depuis son téléphone.
La gratuité renforce cette facilité d’essai. Vous pouvez découvrir l’outil sans prévoir un budget d’abonnement pour une fonction très spécifique. Cela dit, gratuit ne signifie pas automatiquement indispensable. Si vous ne rencontrez presque jamais d’automate compatible, l’installation risque de rester occasionnelle et l’application d’apporter peu de valeur au quotidien.
Un scénario concret où le choix prend son sens
Imaginez une personne qui passe chaque matin dans un lieu équipé d’un automate et qui achète régulièrement un produit avant de prendre les transports. Avec une carte, elle peut payer rapidement, mais elle doit garder sa carte accessible et répéter la même manipulation. Avec Simply Pay, elle peut ouvrir son portefeuille privatif, suivre le parcours prévu et effectuer le règlement depuis son téléphone. Après quelques utilisations, ce geste peut devenir plus naturel, surtout si le téléphone est déjà l’objet qu’elle consulte pendant l’attente.
La situation est différente pour quelqu’un qui utilise des automates très variés, change souvent de lieu ou doit payer dans des commerces qui ne proposent pas ce mode de fonctionnement. Dans ce cas, une carte bancaire sans contact ou un portefeuille mobile largement accepté est généralement plus souple. Simply Pay devient alors une solution complémentaire, pas un remplacement universel.
Des conseils qui évitent les mauvaises surprises
Le premier conseil est de tester le parcours dans un moment calme. Ne faites pas votre première tentative lorsque vous êtes pressé, que votre batterie est faible ou que plusieurs personnes attendent derrière vous. L’objectif est de comprendre la séquence complète : ouvrir l’application, accéder au portefeuille, lancer le paiement et confirmer la transaction. Cette répétition initiale réduit considérablement l’hésitation lors d’un achat réel.
Le deuxième conseil est de conserver une solution de secours. Même si Simply Pay fonctionne bien pour votre usage, un téléphone déchargé, une connexion indisponible ou un automate momentanément non accessible peut interrompre le paiement. Je garderais donc une carte ou une autre méthode de règlement lorsque l’achat est important. Cette précaution ne remet pas en cause l’intérêt de l’application ; elle reconnaît simplement qu’un paiement mobile dépend toujours de l’appareil utilisé.
Le troisième conseil est de surveiller la différence entre le montant prévu et le montant effectivement confirmé. Dans un environnement automatisé, il est facile de sélectionner le mauvais produit ou de valider trop vite. Prenez l’habitude de regarder l’écran de confirmation, puis de vérifier que l’opération correspond bien à votre intention. Cette étape est particulièrement utile lorsque plusieurs produits se ressemblent ou que l’interface de l’automate est peu lisible.
Enfin, gardez l’application à jour. La version actuelle est la 2.0.11 et elle fonctionne à partir d’Android 7.0. Pour un téléphone ancien, ce point est plutôt favorable, car il évite d’exiger un appareil récent. Toutefois, je vous conseille de vérifier la compatibilité de votre téléphone avant de compter sur Simply Pay dans une situation indispensable. Une application de paiement doit être installée et opérationnelle avant le déplacement, pas au dernier moment.
Quand une autre catégorie d’application est préférable
La comparaison la plus juste ne se fait pas seulement avec une autre application portant le même nom de catégorie. Elle se fait avec les différentes façons de payer sur un automate. Une carte bancaire est souvent le choix le plus direct pour une personne qui veut une méthode connue et utilisable dans de nombreux endroits. Elle ne demande pas de créer une habitude supplémentaire dans une application, mais elle offre moins de séparation entre ce paiement et le reste des dépenses.
Un portefeuille mobile généraliste convient davantage à quelqu’un qui paie déjà avec son téléphone dans des magasins, sur internet et auprès de proches. Son avantage est la polyvalence : une seule interface peut servir à plusieurs situations. Son inconvénient est qu’elle peut être plus chargée et moins spécialisée pour le parcours précis d’un automate. Si votre priorité est la couverture la plus large, cette catégorie mérite votre attention avant Simply Pay.
Une application bancaire traditionnelle est encore plus adaptée lorsque le paiement doit s’intégrer à un compte courant, à un relevé complet ou à une gestion régulière des finances. Elle sera probablement excessive pour acheter ponctuellement sur une machine, mais plus cohérente pour une personne qui souhaite regrouper ses opérations financières. Simply Pay me paraît donc intéressante lorsque l’on veut un outil ciblé, pas lorsque l’on cherche un centre de gestion bancaire.
Il existe aussi un compromis raisonnable : conserver Simply Pay pour les automates qui correspondent à son fonctionnement et utiliser une carte ou un portefeuille généraliste ailleurs. Cette approche évite de forcer une seule solution à couvrir tous les besoins. Elle demande toutefois de se souvenir de la méthode acceptée selon le lieu, ce qui peut devenir pénible pour les personnes qui préfèrent une expérience entièrement uniforme.
Le coût réel du changement
Comme l’application est gratuite, le coût financier direct de l’essai est limité. Le véritable effort se trouve plutôt dans l’apprentissage et dans la nouvelle routine à adopter. Il faut installer l’application, comprendre le portefeuille privatif, préparer son utilisation et accepter de vérifier à chaque fois que l’automate correspond bien au parcours attendu. Pour un utilisateur régulier, cet investissement peut être rapidement compensé par le confort obtenu. Pour un utilisateur occasionnel, il peut sembler disproportionné.
Le changement demande aussi de modifier ses réflexes. Avec une carte bancaire, on pense souvent d’abord au moyen de paiement, puis au montant. Avec Simply Pay, il faut penser au portefeuille et à son état avant d’arriver devant la machine. Cette étape supplémentaire est le principal compromis que j’ai retenu. Elle peut devenir invisible avec l’habitude, mais elle reste importante pour décider si l’application mérite une place permanente sur le téléphone.
Je recommande également de ne pas supprimer immédiatement votre méthode habituelle. Faites quelques essais avec Simply Pay tout en gardant votre carte disponible. Vous pourrez ainsi comparer le temps nécessaire, la facilité de confirmation et votre niveau de confiance. Si l’application devient naturelle et correspond réellement aux automates que vous fréquentez, vous pourrez ensuite l’intégrer à votre routine sans vous retrouver bloqué en cas de difficulté.
Mon avis final : un bon choix dans un cas bien défini
Simply Pay me paraît pertinente pour les utilisateurs qui paient régulièrement sur des automates et qui apprécient l’idée d’un portefeuille privatif dédié. Son interface spécialisée, son prix gratuit et sa compatibilité avec Android 7.0 la rendent accessible à un public assez large. La note moyenne de 4,5, associée à plus de 10 000 installations, confirme qu’elle bénéficie déjà d’un accueil favorable auprès d’une communauté réelle.
Je la recommande surtout si vous pouvez citer un lieu précis où vous l’utiliserez souvent. Dans ce cas, installez-la, préparez le portefeuille, faites un premier test sans pression et gardez une solution de secours pour les situations imprévues. Vous saurez rapidement si le parcours vous fait gagner en confort ou s’il ajoute une étape inutile.
Je la conseillerais moins à quelqu’un qui cherche un portefeuille utilisable partout, une application bancaire complète ou une méthode identique pour tous ses achats. Pour ces besoins, une carte bancaire ou un portefeuille mobile généraliste sera probablement plus pratique. Le mérite de Simply Pay est justement de ne pas avoir besoin de promettre davantage : elle répond à une situation particulière et peut bien le faire lorsque cette situation correspond à votre quotidien.
En résumé, je vois cette application comme un outil complémentaire, à choisir pour son adéquation avec vos automates habituels plutôt que pour sa popularité ou sa gratuité. Le bon critère de décision est simple : si vous utilisez souvent ce type de paiement, Simply Pay mérite un essai préparé ; sinon, une solution plus polyvalente restera le choix le plus confortable.


